○
Meta 推荐研究负责人 Devansh Tandon 的第一个论点:推荐系统和 LLM 一样吃 scaling 律,而且还在曲线早段——证据是 Meta 的 HSTU 论文,以及 Meta 财报:简化排序、用更长的互动历史后 Reels 观看时长同比 +30%(2025 Q4),下一季又把训练用的互动序列加长一倍(2026 Q1);背后转着一个「token 进、互动出」的飞轮:训练 → 推理 → 用户互动 → 广告 / 订阅变现 → 替下一轮训练买单。
Meta 推荐研究负责人 Devansh Tandon 的第一个论点:推荐系统和 LLM 一样吃 scaling 律,而且还在曲线早段——证据是 Meta 的 HSTU 论文,以及 Meta 财报:简化排序、用更长的互动历史后 Reels 观看时长同比 +30%(2025 Q4),下一季又把训练用的互动序列加长一倍(2026 Q1);背后转着一个「token 进、互动出」的飞轮:训练 → 推理 → 用户互动 → 广告 / 订阅变现 → 替下一轮训练买单。
垂直 AI 公司赢前沿实验室,靠的不是比谁更聪明,而是做和它们「垂直」的东西:记录系统、MNPI 合规与可审计、数据室、让 agent 之间直接成交的渠道——Rogo 靠这些能做到 50 亿美元收入,而这对正冲向万亿营收的 Anthropic 只是「停在路边捡一分钱」。
Confido 给消费品牌(Mars、Unilever 的事业部,以及 Olipop、Dude Wipes 等)做「AI agent 劳动力」,从回款核销、会计到销售规划、供应计划都在一个系统里,刚拿下 Insight 领投的 5500 万美元 B 轮;而它的前身是差点没上 demo day 的健身点子 Outfit,熬过约一年转型地狱,才在 CEO Justin 自己的消费品履历里找到这个「一直摆在眼前」的问题。
发布与路线:Google DeepMind 本周放出 Nano Banana 家族最快最便宜的 Nano Banana 2 Lite(约 3 秒出图),和首次对开发者开放的 Gemini Omni Flash 视频 API(定价同 Veo 3.1 Fast);三位嘉宾判断专精模型短期仍会并存、五年后大概并进一个输入输出全模态的 Gemini,而 Shane 眼里视频模型的真正定位不是生成好看视频,而是和语言互补、做出 AGI 必需却还缺着的那块时空基础模型。
模型越强,AI 3D 越往「能落地成实物」的场景收:只需要视觉化表达的 3D 需求(游戏、影视)正被视频模型和 coding 分走,实体制造却「很难用一个视觉化的表达来去解决生产的问题」,2026 年上半年 3D 打印已经是 AI 3D 的第一大场景;数美万物因此把功夫下在基模之后的整条管线上(拆件、加连接件、自动摆盘、按材料调参、对接设备),目标是先做 Maker 行业的 OS,再做制造业的 OS。
UBS 分析师 Karl Keirstead 与 Palantir 管理层会面、参加其 AIPCon 客户大会后,重申「买入」、目标价 200 美元,认为 Palantir 在大模型厂商和数据平台的夹击下依然强势。
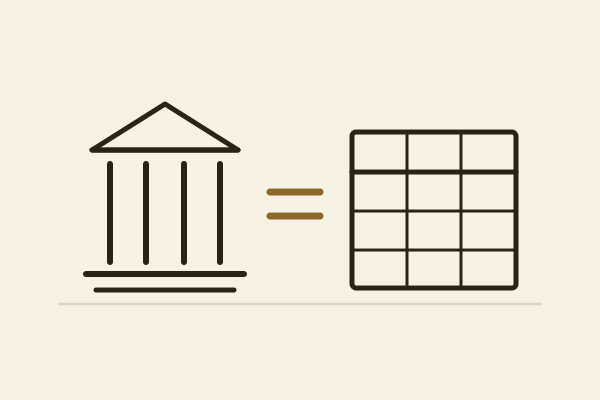
Palantir 的"本体论"在技术上就是数据库建模:老冯用一张"罗塞塔石碑"对照表把四个原语逐一翻译——Object Type 是表、Property 是列、Link 是外键、Action 是存储过程——Palantir 自己的专利也写明 Ontology 就是 database schema、就是 data model;同一个想法 2300 年里已被重新包装卖了五次。
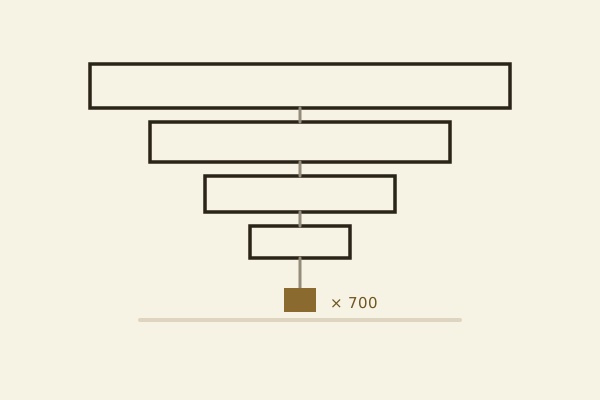
AI 扩张的瓶颈正从电力/数据中心切回芯片本身,终局(2028-29)落在供应链最底层的 ASML:一吉瓦算力约需 3.5 台 EUV 光刻机,2030 年全球存量约 700 台、全给 AI 也只支撑约 200 吉瓦/年——这就是算力的物理天花板。
这轮 AI 最先见底的可能不是算力、也不是电,而是钱。 今年全行业 CapEx(资本开支,即买地、建数据中心、买卡这类一次性大钱)约 8,000 亿美元,明年按现在的估算约 1.3 万亿美元;而资金已经沿「自由现金流 → 债券市场 → 增发股票 → NVIDIA 攒 5,000 亿美元 的盘子去接养老金与保险浮存金」这条资本曲线一路走到第四层——Ben 真正担心的是时间错配:钱烧完了,收入还没接上。
sovereign AI(主权 AI)= 公司自己拥有智能、一路拥有到模型权重那一层——但这不是劝你弃用 Opus 或 GPT,而是说产品里越来越多的环节值得垂直整合进来自己做。
黄仁勋当面否认「护城河 = 供应链锁定」这个流行叙事:近 1,000 亿美元采购承诺(外部估算 2,500 亿)只是「我们能做而别人难做的事情之一」,真正的飞轮是四件事叠加——每美元性能最低的 token 成本、全世界最高的每瓦 token 数、几亿块 GPU 的装机量、以及「每一朵云里都有」带来的客户触达。
「什么会稀缺」这个问题,本质上就是「价值最终沉淀在谁手里」的问题——AI 让智能变便宜之后,稀缺性只会挪到别处,而不会消失;两位经济学家反复强调:真正决定答案的不是直觉,是两个我们现在根本没有数据的量——需求弹性,和「人在环」到底值多少钱。
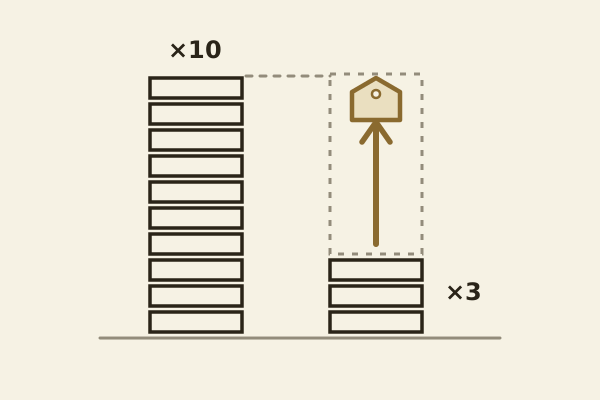
一道简单的减法逼出全部结论:实验室收入每年 10 倍、可拿到的算力每年只有 3 倍——这个缺口只能由「实验室利润率上升」或「算力价格上涨」来填,而 Dwarkesh 认为利润率超过 90% 还不被竞争抹平不现实,所以只剩算力涨价这一个出口。
ElevenLabs 600 人、6 亿美元 ARR,从成立到今天一个 PM 都没招过——替代方案不是"CEO 兜底",而是三件事叠加:5–10 人的小团队 + 在每个非工程团队里都嵌一名工程师 + 招"一专多通"的人(至少一个领域是专家、另一个领域理解得非常好),再让 AI 把每个人在其余领域从业余抬到进阶。
AI 把「被颠覆的概率」整体抬高了一档,长期投资的第一问从「这门生意好不好」变成「斯坦福车库里的两个人能不能把它干掉」——算力、资本、人才三样接近无限可得,Ackman 说他绝大部分研究时间就花在这一个问题上。
一个 20 年没换过的镜头:S 曲线 + 竞争优势 + 被低估的盈利能力。 踩对 S 曲线那一段,销量指数增长;再叠一个强商业模式,利润就不是线性长而是指数长——所以他能用 4 倍市盈率买 2023 年的 NVIDIA、5 倍买 2019 年的 Tesla、买 Amazon 时 AWS 相当于白送。
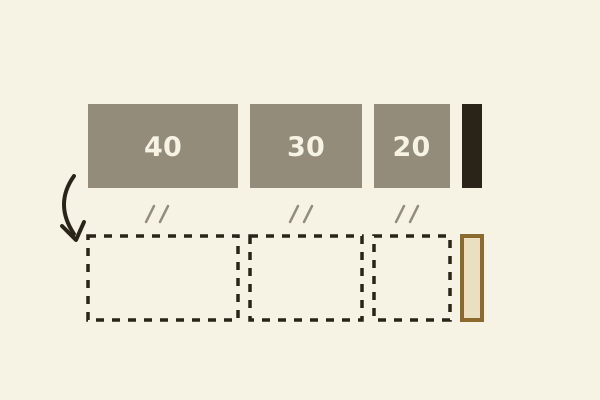
上一个周期(云)的完整历史,就是这一个周期(AI)最好的推演模板:2007 年 30 个最聪明的投资人对 AWS 全判错,2014 年「AWS 会吃掉一切」也错得离谱——不是因为具体反例,而是因为所有人都把市场估小了;最后的结构是 AWS/Azure/GCP 大致 40/30/20 的寡头,外加 Cloudflare 这样在缝隙里长成 1000 亿美元的「小赢家」。Eric 认为 AI 会重演同一个结构,「Anthropic 会吃掉 98% 的价值」这类零和叙事站不住脚。
OpenAI 对「护城河」的最新自我认知,是这期最值钱的一段:Sam 直说智能本身正在走向商品化——"卓越的智能可以从任何一个产品迁移到另一个产品",产品优势会被下一个更好的产品夺走;真正持久的只有算力集群的规模与造算力的能力,其次才是工作流、集成、团队协作与品牌熟悉度。
Anthropic 传出以 2 万亿美元估值、最快 10 月上市,年化运营收入将在 1000–1200 亿美元收尾、连续三年同比 10 倍;三位嘉宾一致把明年退出 ARR 的大小盘线划在 4000–5000 亿美元,并认为它的招股书会成为整个 AI 行业最重要的需求信号——「领跑车」一脚急刹,后面就是连环追尾。
AI 资本开支这轮不是在见顶,而是在「单位变现率上涨」这个反直觉的方向上加速——2027 年全球 capex 大概率逼近 1.5 万亿美元,而每吉瓦算力的年变现从年初的约 200 亿美元涨到现在 300–400 亿,「所有人以为 token 会平滑通缩」是今年被打得最狠的一条叙事。
七月 AI 股一个月直线跌 40–60%,但基本面同时在改善——Gavin 在硅谷待了一周,把「你有没有听到过哪怕一个负面的量化指标?」这个问题问遍了所有人,答案是没有:GPU 可得性、GPU 租赁价、DRAM 现货价、token 增长,全在加速。价格和基本面之间正在拉开一条肉眼可见的缝。
7 月 27 日月之暗面放出 Kimi K3 完整权重,一个不到 3T 参数的开放模型追平了传言 8–10T 的闭源前沿——硅谷赖以安心的那句"闭源永远领先开源一个世代",第一次失效了。
Netic 把 AI 塞进「必需服务」企业和它们客户之间的那道缝——HVAC(暖通空调)、水暖、屋顶、宠物、酒店、健身会员这些年收入十亿美元级的公司,从接电话、判断需求、匹配运营规则一直到派工,全跑在 Netic 上;今天超过 70% 的客户是「Netic 优先」,客户与公司的第一次接触就是跟 AI 说话。
Notion AI 工程负责人、"靠谈 AI 合同为生"的 Sarah Sachs 拆穿每月准时上演的两个陷阱:推理模型"升级"后单价没变、却偷偷多烧 3 倍 output token(输出 token);或新版本贵 40%、还逼上一代在 4 个月内弃用——可你并没有同期增长 40% 或营收翻 3 倍,所以无脑自动升级就是在坑客户或坑投资人。
Naval 和三位创始人(YC 的 Garry Tan、做警务 AI 的 Daniel Francis(Abel)、做健康 super app 的 Farbood Nivi(A-LIST))圆桌聊「活在未来」——核心判断:未来约三年推理算力会涨 9 万倍(好几个数量级),每上一个数量级就涌现新能力;只要你愿意一年花 10 万美元买 token,现在就能过上「2028 年普通人」的生活。
500 天的主线是「GUI 退场 → Headless 上位 → CLI 复兴 → Skill 封装 → Agentic Economy 萌芽」,一句话总结:一切回到上下文管理(context)——变的是新概念不断被祛魅,不变的是模型能力持续进步、不断解锁此前想不到的技术奇观。
创业内幕请回纷享销客创始人兼 CEO 罗旭(深耕企业服务 CRM 15 年)回应"SaaS 将死"焦虑,核心判断是:AI 不会让 SaaS 消失,但会杀死"工具型 SaaS"——软件正从"给人用的工具/系统/平台"变成"给 agent 用的智能体操作平台",前端像一个数字化员工。
MiniMax 创始人兼 CEO 闫俊杰(IO)罕见公开露面,定调公司打法:拿「token 消耗量」当唯一的客观尺子——M2 顶着争议只押注「写代码 + Agent」、放弃刷 Arena 排行榜,结果日消耗从目标的「1 万亿」冲到「10 万亿」(超目标 10 倍);下一步是连追两代,先把 3T(3 万亿参数)模型做扎实,再上 10T(10 万亿参数)模型。
FDE(Forward Deployment Engineer,前线部署工程师)是 2026 年硅谷最火的新工种——跟客户贴身把 AI 真正落地、再把一线教训反哺产品,本质是行业承认了"模型不等于产品,落地才是大头"。OpenAI 为此成立"部署公司"、收购 Tomorrow 打包带走 150 个 FDE,Anthropic 则和 Blackstone 等金融机构组合资企业,都在抢这件事。
Naval 主持的多人圆桌,参与者有政策方向的 Max、一位航空/硬件创始人(多次被叫 Blake、要"把我们都搞成超音速 supersonic")、一位 医疗/生物科技专家。核心观点:AI 当下被严重低估的故事不是"写代码",而是"碾碎繁文缛节"——把一架飞机扛雷击的 200 页认证文档从几个月压到几分钟,让监管从拖累迭代的负担反过来变成一道可被快速通过的"测试套件(test suite)":把监管条文当成软件里"必须全部通过才算合格"的自动检查清单,agent 跑一遍就知道合规没合规。