⌕ ESC
↑↓ 选择↵ 打开esc 关闭⌘K 唤起
《芒格之道:查理·芒格股东会讲话 1987—2022》书封
拆书稿

芒格之道:查理·芒格股东会讲话 1987—2022

1987 拆解 13 章 全文约 1.5 万字 预计 37 分钟

把多门学科里最重要的几条原理装进一张"格栅式"的思维模型网,然后待在自己能力圈内、以合理的价格买进少数几家真正的好公司、极度耐心地集中持有,靠"避免愚蠢"而非"追求聪明"、靠声誉与信任的复利慢慢变富——这就是芒格在西科金融与每日期刊两家公司、横跨 35 年(1987—2022)的股东会问答里,反反复复打磨的同一套世俗智慧。

本书电梯陈述 · 编辑部拟

📖 芒格之道 · 查理·芒格 著/芒格书院 编/RanRan 译|原书约 51.6 万字(28 场股东会讲话)→ 拆书稿约 1.4 万字|研读约 40 分钟

一句话主旨

把多门学科里最重要的几条原理装进一张"格栅式"的思维模型网,然后待在自己能力圈内、以合理的价格买进少数几家真正的好公司、极度耐心地集中持有,靠"避免愚蠢"而非"追求聪明"、靠声誉与信任的复利慢慢变富——这就是芒格在西科金融与每日期刊两家公司、横跨 35 年(1987—2022)的股东会问答里,反反复复打磨的同一套世俗智慧。它既是投资方法论,更是一种"如何理智地活、如何正派地做人"的生活哲学。

30 秒 TL;DR TL;DR
  1. 一投资的核心不是聪明,是少犯傻。"我并不比别人聪明多少,只是在少犯傻这方面,我比别人做得稍微好一些。"——芒格把成功归因于系统性地远离愚蠢、灾难与道德陷阱,而不是不断做出天才决策。
  2. 二能力圈 +「太难」筐。浏览的机会里 90%–95% 看不懂的直接扔进名为"太难"的一堆,只在自己有把握、对手又弱的少数地方下重注。"我们能成功,不是因为善于解决难题,而是因为善于远离难题。"
  3. 三好机会少而大,来了要敢下重注。沃伦的"打 20 个孔"法则:一生只能投 20 次,就会慎之又慎。"上天给每个人的好机会不多,也许最多两三个",抓住就够;芒格家族的绝大部分财富只在伯克希尔、开市客、李录的基金三处。
  4. 四以合理价买好公司,而非贪便宜买烂公司。从格雷厄姆的"烟蒂股"进化到费雪式的"好生意"——"好生意每个决定都简单,烂生意每个决定都困难";好公司贵一点也能扛,关键是你得有本事认出它。
  5. 五逆向思维:反过来想。"要是我想毁掉印度/毁掉自己,该怎么做?"先列出"怎样必败"再避开。多门学科的负面因素叠加会产生 lollapalooza(合奏)效应——巨大的破坏力或巨大的成功。
  6. 六激励决定行为,嫉妒驱动世界。"永远别问理发师你该不该理发。""驱动世界发展的,不是贪婪,而是嫉妒。"误判心理学是看穿储贷危机、次贷危机、各种庞氏骗局的钥匙。
  7. 七道德与声誉是最长的复利。伯克希尔靠"信任的无缝之网"运作、几乎没有内审与流程;好名声让别人愿意把好公司、把巨额再保险托付给你。"如果骗子知道做老实人能赚多少钱,他们肯定都不当骗子了。"
  8. 八做一台终身学习机器。"在我见过的所有聪明人中,没一个不大量阅读的。"巴菲特 65 岁后功力反而更深,是"龟兔赛跑里那只一直在走的乌龟"。
  9. 九晚年三大定见:① 通往幸福的路是降低预期、远离嫉妒、延迟满足;② 看好中国、押注比亚迪是一生少有的"风投式"得意之作;③ 痛恨一切投机泡沫(互联网、SPAC、罗宾汉、加密货币——"像性病一样的脏东西")。
这本书是什么 · 全书结构脉络 STRUCTURE

《芒格之道》不是一本由芒格执笔写成的书,而是 28 场股东会问答的忠实实录——由芒格书院整理、RanRan 翻译。它的价值恰恰在于"未经修饰":你看到的是芒格在现场被股东追问时,脱口而出的真实判断、当年的具体观点、以及他一遍遍换着比喻重讲的那几条核心原理。读它就像连续 35 年坐在前排,看同一位智者如何用同一套思维框架去切当年最热的问题。

全书分两编,对应芒格亲自主持的两家公司的股东会:

  • 上编 · 西科金融(Wesco,1987—2010,16 场):西科是伯克希尔旗下的上市子公司,芒格任董事长。这一时期他更多谈投资与商业本身——储贷危机、垃圾债、所罗门事件、漂亮五十、日本泡沙、2008 金融危机,以及房地美、富国银行、可口可乐、喜诗糖果这些经典案例。2011 年西科并入伯克希尔,上编就此收官。
  • 下编 · 每日期刊(Daily Journal,2014—2022,9 场):每日期刊是芒格 1977 年低价买下的一家加州法律类报纸公司,主业被互联网淘汰后转型做法庭软件。此时芒格已 90 岁上下,谈话从投资延展到人生——幸福、嫉妒、婚姻、衰老、阅读,以及对中国、比亚迪、加密货币、投机狂热的鲜明态度。2022 年是他主持的最后一届(次年 11 月辞世,享年 99 岁)。

读法说明:芒格每年会反复重申同一批核心理念(这正是它们重要的证据),但每年都嵌着当年独有的案例与金句。因此本拆书稿采用"主题化 + 编年"双轴结构:先把贯穿 35 年的思想体系按主题系统梳理(主体),再按年代回放每个时期的高光时刻,最后给出概念词典、方法论、批判与启示。

战绩为证:先看芒格管理的西科金融

读一位投资家的话之前,先看他的成绩单。本书这一版(芒格书院版)的一个独特价值,是在每场西科讲话前附上了编者整理的财务数据——它们是芒格"世俗智慧"最硬的论据:一家底子并不算好的小公司(主营储贷、精密钢材、保险),靠保守、耐心、不犯大错,长期跑出了体面的复利。
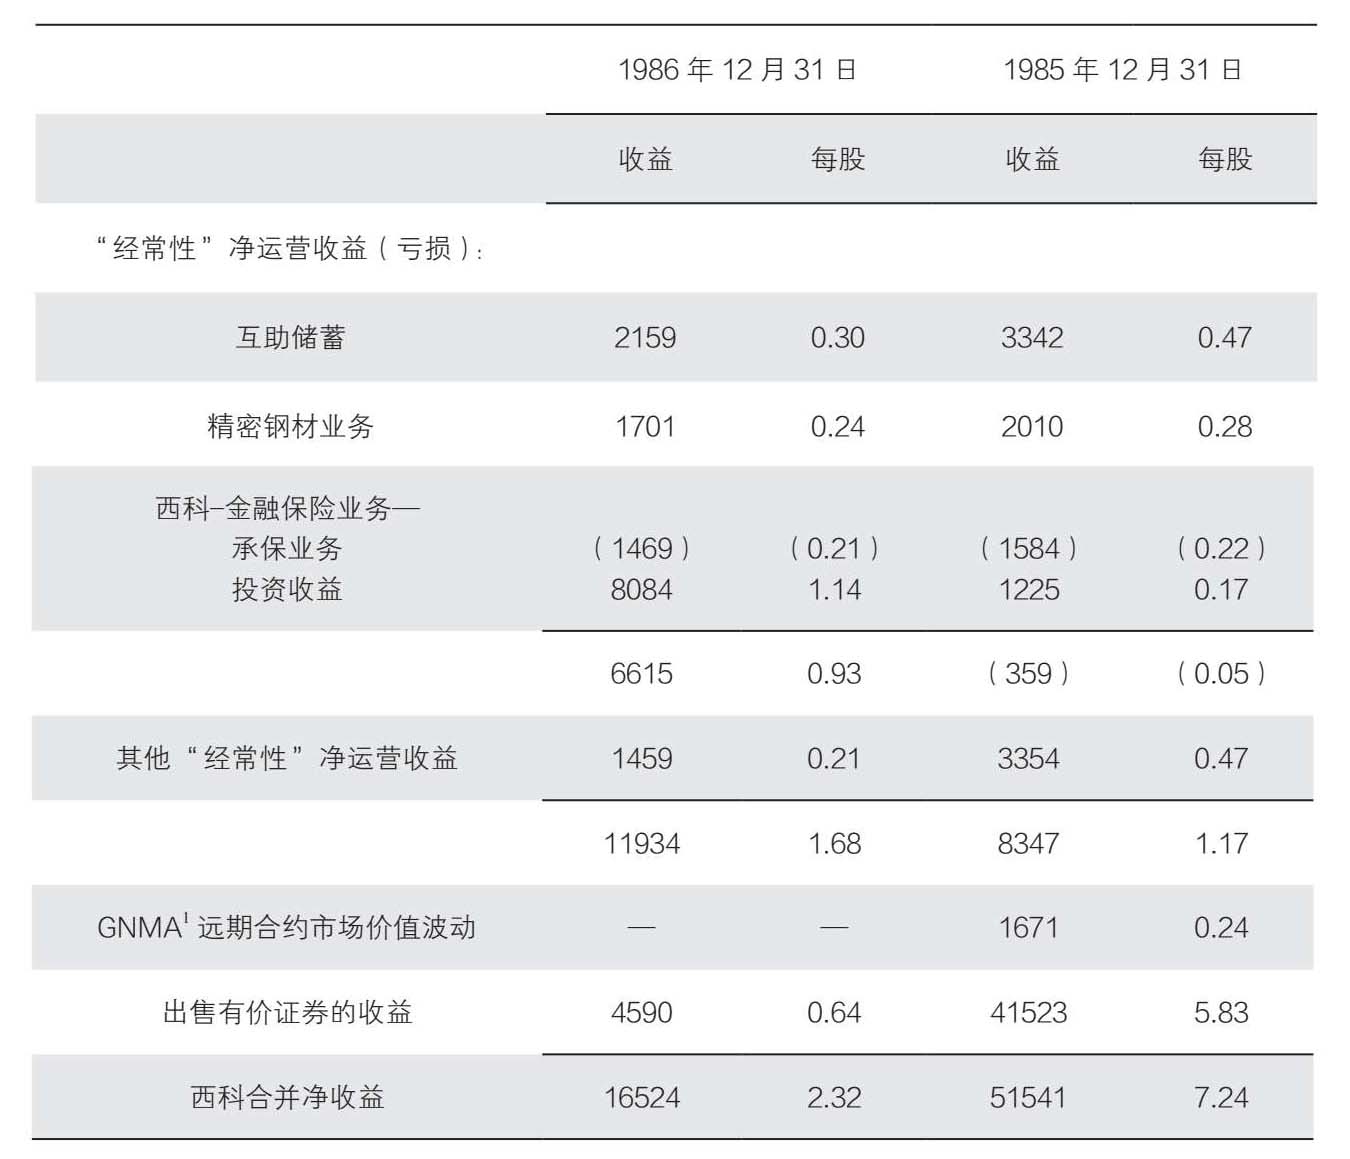
西科金融历年每股财务数据 1985—1989:每股盈利、派息、年末股价与净资产收益率

每股盈利从 1985 年的 2.98 美元升到 1988 年的 5.73 美元,年末股价从 9.19 升到 50.50,净资产收益率长年稳定在 27%—30%——这还是在芒格反复抱怨"找不到好机会、只能被迫持有市政债"的年份里做到的。芒格反复强调,西科是"一只与兔子赛跑的乌龟,而且是一只不好动的乌龟":它不靠频繁出击,靠的是抓住极少数大机会(如 1988 年从天而降买入房地美)+ 绝不犯致命错误。
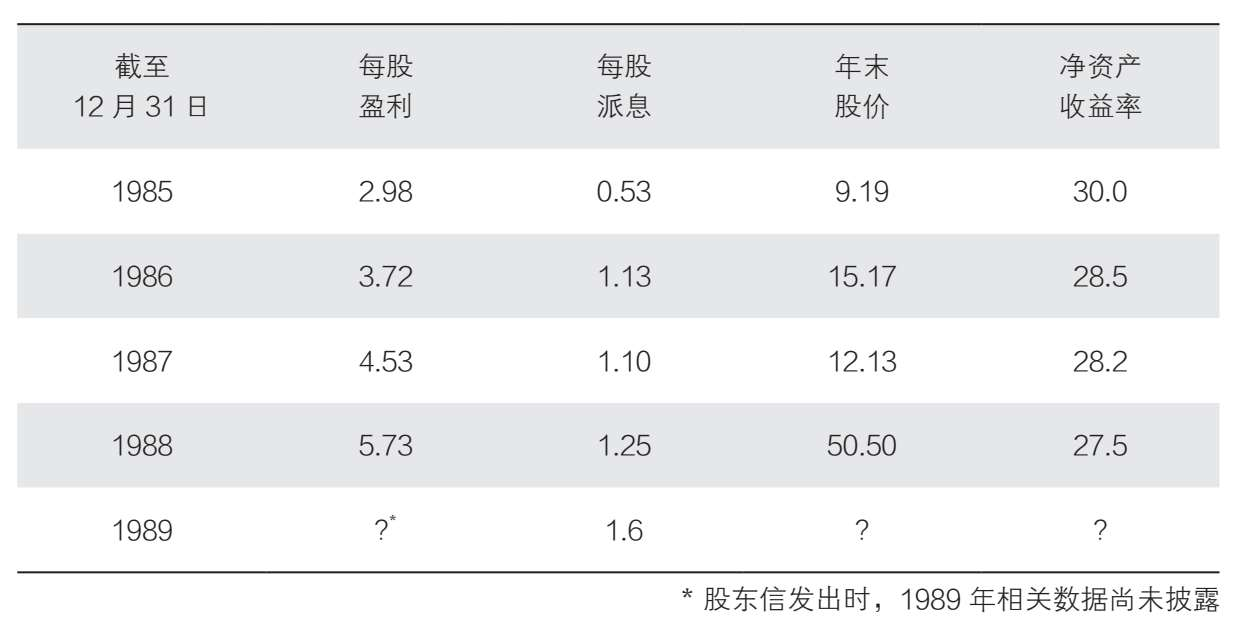
西科金融分业务经营收益 1985—1986:互助储蓄、精密钢材、西科保险等板块

这张分部报表也透露了芒格的商业品味:西科是个由互助储蓄、精密钢材、保险等"小而怪"的生意拼成的微型联合体。芒格对其中每一块的判断都极其清醒——精密钢材"文化优秀但已做到极致、没有上升空间",储贷主业"风光不再、最大的资产其实是手里那些房地美股票"。看懂每一块生意的真实盈利能力与可持续性,是他一切判断的起点。

芒格的思想体系:贯穿 35 年的一套世俗智慧

这是全书的内核。下面 11 个主题,是芒格在 28 场问答里反复回到的"思想母题"。它们彼此咬合、互相强化,本身就是一张"格栅"。

01

多元思维模型:把重要学科的重要原理装进一张"格栅"

芒格最著名的方法论:人脑必须借助模型(而且最好配上比喻)才能运转;要把数学、物理、生物、心理、经济、历史等各门重要学科里"最重要、分量最重"的那几条原理都学会,挂在一个"格栅式"(latticework)的框架上随时调用。"最主要的模型数量不多,只要全部掌握,就能把世上 98% 的事分析透彻";少掉一个重要模型,就像一支球队"就是不会传球"。

  • 反例警示:"一个人手里拿着锤子,看什么都像钉子。"只用一两个模型(尤其只用经济学)的人,必然反复误判——他解释不了日本"印钞 25 年仍停滞",因为那需要心理学(日本人 vs 中国人的赌性差异、害怕批评的脸面文化)。
  • 临界质量/合奏效应:多个模型叠加会产生非线性的放大——"二加二未必等于四,可能等于六甚至八"。芒格把这种多因素合力命名为 lollapalooza 效应,它既能造就辉煌成功,也能酿成储贷危机式的塌方。
  • 学最基本的就够:"把 F=ma 和 E=mc² 学透了,用不着再琢磨其他公式。"他痛批学术界把资本资产定价模型(CAPM)、贝塔系数当成物理定律一样去教——"资本资产定价模型怎么能和物理学原理相提并论?"
  • 用物理学当"反面筛子":有人的话一听就违反基本物理定律(比如相信"玉米能源能凭空增值"),"用不着再听下去了"。
02

能力圈与"太难"筐:知道边界,比智商更重要

"知之为知之,不知为不知,是知也"——芒格说,清楚自己能力圈的大小,甚至可以弥补智商的不足。这是他一生反复打磨的纪律。

  • "太难"筐:面对纷繁的机会与难题,他的第一反应是把绝大多数直接扔进一个名为"太难"(too hard)的篮子——AI、加密货币、大宗商品、复杂高科技、爱彼迎/优步式独角兽、医药研发管线……"看不懂直接就不看了,下一个问题。""我无法胜任的难题多了去了。"
  • 能力圈是"小圆圈":1990 年他首次明确把"能力圈"概念归于巴菲特,并自陈"我们的能力圈是一个非常小的圆圈"。年轻时朋友评价他"只研究自己生意里那点事,别的一概不知"——在已知与未知之间画出清晰的界线,正是力量所在。
  • 认清边界是天分也是纪律:"理性地认识自己的能力,这个特质主要由基因决定",但也要靠一生的自律去守住。格雷厄姆的小测验曾证明:"如果比你聪明很多的人要骗你,你再怎么分析也很难不受骗"——所以更要守在小圈子里。
03

护城河、优质企业与"以合理价买好公司"

芒格投资观最大的一次进化,是从格雷厄姆的"捡烟蒂"转向费雪式的"买好生意"——这也是他对巴菲特最大的影响。

  • 好生意 vs 烂生意:"好生意,每个决定都简单,想都不用想;烂生意,每个决定都困难,进退维谷。""好生意扔给我们的球软绵绵的,一打一个准。"要选容错率高的生意——"好矿不怕管理差",好生意"遇到点困难、做几个错误判断,还是好生意"。
  • 以合理价买,而非贪便宜:"漂亮,不只是公司生意好,价格也得合适。"好公司人尽皆知,所以"越好的公司,价格越贵,赔率越低"——难点恰恰在于既认出真正的好公司、又等到合理的价格。1998 年"漂亮五十"的统计教训:即便从最疯狂的高位买入整组成长股长期持有,年化也只比指数低 1%——好公司贵一点也扛得住,前提是你真能挑出"漂亮的那几个"。
  • 要现金奶牛,不要纸面利润:"总是见不着现金的公司,利润再多也不值钱。"最理想的公司"每年创造的现金高于净利润"(如杂志生意);那种利润全"堆在空地上变成旧机器"的生意,避之唯恐不及。
  • 护城河会被一次次跨越:这是晚年芒格的清醒——"旧的护城河不断消失,新的护城河不断形成,这就是资本主义的本质"。柯达、施乐、通用汽车、报业集团都曾固若金汤却轰然倒塌;所以既要珍惜好生意,也要警惕"再强的公司,稍一打盹就被对手赶超"(美国运通丢掉开市客大客户即一例)。
  • 经典案例:房地美(成本低、做有上限的小额单户贷款、对中介铁腕,"想不赚钱都难")、喜诗糖果(以约账面价值 3 倍买入、"我们的贡献只是守护好它、不自作聪明地改变",奠定了伯克希尔的根基)、可口可乐(全球饮用水占比要从 2% 升到 4%,增速不高但够持久,故估值天然很高)。
04

逆向思维与避免愚蠢:反过来想,总是反过来想

如果说巴菲特擅长发现"该做什么",芒格的招牌动作是发现"绝不能做什么"。

  • 倒推法:父亲的好友格兰特·麦克法登"先想明白什么是自己不想要的,自然就会得到自己想要的"。二战气象兵的经典案例:不问"怎么把天气预报做好",而问"假如我想害死飞行员,最简单的办法是什么"——答案是飞机结冰、燃油耗尽无法着陆,于是这两条成了铁律。"想帮印度,就先想怎么把印度变坏。"
  • 避免愚蠢 > 追求聪明:"我们能成功,不是因为善于解决难题,而是因为善于远离难题。"伯克希尔本是从一手烂牌(注定破产的纺织厂、巴尔的摩百货、印花票)里爬出来的,靠的是改买好生意 + 不犯致命错误。
  • "在别人避之唯恐不及处"找机会:别人恐惧时出手是伯克希尔一贯风格(低谷期收购克莱顿房屋、霍尼韦尔,曾大量买入破产新闻铺天盖地的华盛顿公共电力系统债券)。"有人用脚投票,我们用真金白银投票。"
  • 失败的基本模型:最优秀的人才单向流向某一家公司/某一个地区,其余必然失血衰败(东德、中心城区、公司 A vs B/C/D)。看懂这个模型,就知道该站在哪一边。
05

耐心、集中下注与长期持有:钱是坐着等来的

  • 打 20 个孔法则:巴菲特的比喻——人生这张卡片只能打 20 个孔,每孔一笔投资,一生就 20 次。次数有限,就会慎之又慎、牢牢盯住大机会。"很多人的大部分资产来自三四只股票,甚至完全来自一只。"
  • 等好球:手握资本如手握棒球棒等好球,"你不挥棒击打,也没人罚你出局"。"钱多机会少,总比钱少机会多强。""钱是坐着等来的"——不是猜涨跌,而是耐心等机会真正来临时大量买入。
  • 集中而非分散:芒格用复利表 + 扑克逻辑算出"只要受得了波动,同时持有三只股票就足够了"。"分散是白痴都会做、电脑也能做的事。""多元化投资"不如叫"多元恶化投资"。他自己家族的绝大部分财富,几十年只在伯克希尔、开市客、李录的亚洲基金三处。
  • 敢于承受波动:惠勒·芒格合伙公司 1973—1974 连续缩水约 32%,但他"很清楚手里股票的价值是市场价格的三倍","只要自己能坚持住,市场不能把我怎么样"。
  • 追求"永远不必退出":95 岁的芒格"几乎一笔交易不做",只持有那四样东西,收益率却比别人高。"我追求的是永远不必退出,我不研究如何退出。"
06

人性弱点、误判心理与激励机制:看穿世界的钥匙

芒格的《人类误判心理学》是这套思想的心理学底座。在股东会上,它被反复用来解剖一切灾难与骗局。

  • 激励决定行为:"永远别问理发师你该不该理发。"渔具商朋友卖五颜六色的鱼钩,芒格问"鱼真的更爱上钩吗",对方答"我这鱼钩又不是卖给鱼的"——所有拿佣金的人(券商、顾问、律师)都潜意识地偏向自己。储贷危机、次贷危机、富国银行交叉销售丑闻、所罗门事件,根子全在激励错位:按销售额/放贷规模提成 → 员工虚报甚至造假 → 劣币驱逐良币。
  • 嫉妒,而非贪婪:"驱动世界发展的,不是贪婪,而是嫉妒。"摩西十诫早就告诫人勿贪邻人之妻牛驴,可见嫉妒是天性。大公司员工拿几百万年薪,却会为同事多拿一万美元而"炸开锅"。七宗罪里"犯嫉妒的人最蠢——得不到一丁点快乐"。芒格的解法干脆:"我很早就找到了克制嫉妒的方法——我谁都不嫉妒。"
  • 社会认同(social proof):庞氏骗局为何能骗到聪明人?"连高盛董事长都参加了,连宾夕法尼亚大学都参加了,还能有假吗?"——自己有脑子不用、盲目随大流,非常危险。
  • 以自我为中心:最严重的误判之一——"在潜意识里,人总把对自己有利的,当成对别人也有利的"。
  • 自欺与"弄假成真":"戏演多了,容易弄假成真";"错误的想法,你说得越多,信得越深"。雷丁市两名医生给心脏正常的人做开胸手术植入支架赚黑心钱——最让芒格无法理解的人性,是"很多人智商非常高,却做出极其愚蠢的事"。
07

道德、声誉与"信任的无缝之网"

对芒格而言,道德不是高调,而是最划算的长期策略。

  • 信任的无缝之网:"我们织起了一张紧密的信任网。"伯克希尔几乎没有内部审计、没有繁复流程,靠的是彼此信任——就像妙佑医疗的手术室里"医生旁边不站着律师"。全球八笔超 10 亿美元的再保险交易全归伯克希尔,"因为人们相信我们 30 年后一定能履行承诺"。
  • 声誉是真护城河:每日期刊换审计师时被竞争对手递了"黑料"、损失难以估量,但因长期积累的好名声,股价毫发无伤、铁粉根本不当回事。沃伦救所罗门,正是因为好名声让财长布雷迪信任他而收回成命——"好名声让人终身受益"。
  • 赚钱要有底线:次贷危机时每日期刊在止赎公告上有近 90% 的垄断份额,本可大幅涨价多赚几千万,但芒格没做——"自己的同胞眼看着房子没了,亿万富翁查理·芒格还涨价?赚钱也得有个限度"。
  • 金句:"如果骗子知道做老实人能赚多少钱,他们肯定都不当骗子了。""永远走大道,大道人少。""把好东西卖给别人、不坑蒙拐骗,这是最基本的道理。"
08

学习机器与终身阅读:复利于知识

  • "两条腿的书架子":"在我见过的所有聪明人中,没一个不大量阅读的。"芒格读书"和吃书差不多",子女笑他是"长着两条腿的书架子"。
  • 巴菲特是越老越强的"乌龟":沃伦 65 岁、72 岁后投资功力反而更深,"一直没停下学习的脚步",晚年还学会做货币与衍生品交易各赚二三十亿。"投资这行的好处,就在于可以活到老学到老。"
  • 学会"如何学习":"文明只有在懂得了发明的方法之后才能进步;个人只有在学会了学习的方法之后才能进步。"大学最重要的不是具体知识,而是"学会如何学习"。
  • 专注,而非多任务:"我的成功靠的不是智商,而是专注力。"一心多用是坏毛病。
  • 达尔文式自我证伪:向达尔文学习"强迫自己搜寻反面例证"——"除非我能比别人更有力地反驳自己的观点,否则我对这个问题没有发言权"。
09

宏观、泡沫与投机:35 年的"泡沫博物馆"

芒格几乎不做宏观预测("在宏观经济面前,我们还是保持谦卑比较好"),但他对投机泡沫的痛恨贯穿始终,且每个时代都有新标本。

  • 历史是循环的:佛罗里达沼泽地、日本郁金香式狂潮、漂亮五十、互联网、SPAC、加密货币——"每一场投机都有所不同,但都有相似之处"。他反复引用魏玛德国(恶性通胀→希特勒上台)与 1920 年代狂热→大萧条,警告滥发货币与投机的代价。
  • 不同年代的标本:1989 储贷危机、1999 互联网泡沫与股票期权("自 1947 年起就反对,期权完全违背严谨的工程学原则")、2008 衍生品与杠杆、2021 SPAC/游戏驿站逼空/罗宾汉("只要有人愿意买,投行连屎都能卖")、2022 加密货币("像性病一样的脏东西,我连正眼瞧一下都不愿意")。
  • 正确姿势是"挺过去":"在资本主义制度下,出现投机热、出现泡沫,是必然的",聪明人的做法是"君子不立危墙之下,远离泡沫",而不是跟着借钱冲进去。
  • 一个反复的政策主张:股市不能"既是资本配置的市场,又是赌场"。"如果我说了算,我会征收高昂的短期利得税",把交易量压下来——"几十亿股的日成交,只会给国家带来祸端和风险"。
10

人生智慧与幸福:下编的主调

进入每日期刊时期,90 岁后的芒格把同一套理性,转向了"如何活好"。

  • 幸福的秘诀是降低预期:"幸运的秘诀不是雄心壮志,而是降低预期。""总抱不切实际的预期,注定一生痛苦。"找伴侣"一定要找个对你预期比较低的人"。
  • 远离嫉妒、自怜与抱怨:"做幸存者,不做受害者。"陷入受害者情绪"只会让自己越陷越深"。莫扎特是反面教材——天才却挥霍无度、满心嫉妒抱怨,所以郁郁早逝:"想活得苦、想死得早,请学莫扎特。"
  • 延迟满足:这几乎是天生的、也被心理学证实——"管不住自己、非立刻满足不可的人,这辈子估计是过不好了"。
  • 笑对苦难:学犹太人——"犹太人只占世界 2% 人口,却创造了 60% 的幽默"。
  • 慢慢变富:"慢慢变富,才能细细体会其中的美妙滋味。""我是慢慢变富的,每一天都追求比醒来那一刻多增长一分智慧。"
  • 一个清醒的观察:"生活越来越好,幸福感却越来越低"——过去 200 年人类实现了文明的绝大部分成就,穷人的问题从吃不饱变成了肥胖,可人们反而更不幸福。原因正是嫉妒:幸福是相对的。
11

中国与比亚迪:晚年最鲜明的定见

下编里,芒格毫不含糊地表达了对中国的看好——这是他晚年最有辨识度的判断之一。

  • 看好中国:"我投资了中国,你没有。我对了,你错了。"(2020 当面反驳主张只投美国公司的股东)他认为中国"带领八亿人脱贫,史无前例",靠的是高储蓄(存 45% 收入)而非举债;"中国的好公司比美国的好公司便宜",在中国仍能"利用别人的愚蠢和懒惰"挖到好机会。
  • 理解中国走自己的路:当年极端贫困"重症须下猛药",必须强中央政府;邓小平推动家庭联产承包制"第一年粮食产量就增长了 60%",借鉴新加坡("不管黑猫白猫")。"我们不应该总是对中国指责、颐指气使。"
  • 比亚迪:一生少有的"风投式"得意之作:芒格本来怕高科技(年轻时投录音设备公司被磁带淘汰),却凭"狗鱼模型"破例押注比亚迪——王传福农家八兄妹排行老七、靠表哥贷 30 万美元起家,比亚迪用更安全的磷酸铁锂路线、22 万员工拼制造效率。"比亚迪是一家想不成功都难的公司。""如果我们喜欢一家公司、喜欢它的管理层,我们会对它非常忠诚,甚至有些过于忠诚。"他还把比亚迪的成功部分归于儒家伦理("长兄如父"、勤奋、延迟满足)。
  • 一句中肯的提醒:芒格也直言中国人"赌性太重,特别迷信运气——不能信运气,要信概率"。
编年精华:35 年股东会高光

主题化梳理之外,按时间回放每个时期最当年、最难忘的瞬间——你能看到同一套框架如何应对不断变化的世界。

12

上编 · 西科金融时代1987—2010

  • 1987—1991(现金多、机会少的"乌龟"岁月):这五年西科攥着现金、被迫持有市政债("我喝酒,但我的市政债券不喝酒")。1987 年 10 月刚买入所罗门优先股一周就撞上黑色星期一——"这点踩的,太背了"。1988 年从天而降买入房地美,成了"乌龟唯一的兔子"。1989 年提出"形势比人强"(亲历蓝筹印花销售额跌 99% 的无力感)与"活在当下、不做长期规划",并公开递交辞呈痛斥储贷联盟是危机的"主要致癌物"。1990 年首次明确"能力圈是一个非常小的圆圈"。1991 年富国银行计提巨额拨备、伯克希尔却"越跌越买"。
  • 1992—1997(与"学聪明了"的市场博弈):市场去泡沫后,真正的好公司股价不跌反涨——"我们看好的生意,它也开始看好了"。劳合社按销售额提成毁掉百年传统,印证"制度漏洞终会毁掉优良传统"。巴菲特用一个词解释错过房利美——"咬手指"(thumb-sucking,该做未做之错)。1995 年用复利表 + 扑克逻辑论证"持有三只股票就够";痛批投机"把美国证券交易减少 80%,社会会更好"。1997 年给出著名的三种"不为":不投普通商品/自然资源、不投高科技、绝不为股票付高于内在价值的溢价。
  • 1998—1999("困难模式"与世纪末泡沫):"我们已经进入资本主义的困难模式。"系统讲解读年报方法(先看《价值线》拿 15 年数据)、"科技变革要看行业有没有壁垒"(最早投铁路、航空的人都亏了,电视却让投资者大赚);痛斥股票期权是"庞氏骗局"、以日本泡沫为前车之鉴。复盘可口可乐"应该继续买才对"——"已经明确知道是好机会了,还有什么好商量的?干就完了"。
  • 2000—2003(互联网泡沫的顶与破):"互联网能使消费者受益,但投资者未必受益"——它会拉低全社会的平均资本收益率。用达尔文进化论分析公司(特百惠的恶俗直销是"实践进化"的产物)。2003 年系统阐述"打 20 个孔"法则、机会成本标尺、"嫉妒是最蠢的罪",并预言"衍生品下一个爆雷在金融业"。结尾升华到人生哲学——"我是慢慢变富的""看透了苦难的根源,人可以脱离苦海"。
  • 2007—2010(金融危机的预警与复盘):2007 年次贷初现,他剖析"巴菲特成功的合奏效应",痛斥垃圾债始作俑者"无异于纵火焚屋";并承认改变成见买入铁路——"我们总是老得太快,聪明得太迟"。2010 年系统复盘 2008 危机(嫉妒野心→放松标准→劣币驱逐良币),主张"比保罗·沃尔克更铁腕"地严限投行业务;首次大谈"狗鱼模型"与比亚迪、盛赞李光耀"革旧立新"启发了中国改革。
13

下编 · 每日期刊时代2014—2022

  • 2014—2015(90 岁,从投资转向人生):换审计师之痛印证"声誉是无缝之网"。报纸主业被互联网淘汰,死磕软件转型——"独臂独腿登半圆顶","越难,我越喜欢,因为做成了别人抢不走"。面对负利率坦言"我已经蒙了——你要是觉得发蒙,那就对了,这证明你脑子正常"。对印度年轻人讲投资就是"别犯傻、别想太美、保持安全边际",劝人"慢慢变富"。
  • 2016—2017(大选年里的清醒):把每日期刊软件业务和比亚迪都定义为"风险投资"。从瓦兰特制药造假切入痛批金融业"赌博文化",罕见地肯定桑德斯、沃伦对金融业的批评"完全正确",并自省"我也是这种赌博文化的参与者"。详述"太姥爷"等三个集中投资的真人故事,重申"从此坚决不信分散投资的胡说八道";坦承买苹果、买航空是"沃伦变了"(规模太大只能适应)。
  • 2018—2019("五张王牌"与道德故事):请彼得·考夫曼登台讲筛选基金经理的"五张王牌"(诚信/逻辑清晰/收费合理/在人少处投资/跑道长)。对苹果、AI、加密货币一律"我不知道,下一个问题",唯独对比特币措辞极重——"伪币""有毒有害"。用"什么叫接受了良好的教育"(要能分辨教授讲的哪些对哪些错)、"卖疯马"(私募甩烂货的套路)等故事道破投资与做人的秘诀,并称李录是"中国版的沃伦·巴菲特"。
  • 2020—2022(收官三年,火力全开):痛批风投炒软件已成"传销"、EBITDA 是"狗屁利润"。2020 年当面反驳只投美国的股东——"我投资了中国,你没有,我对了,你错了"。2021 年逐一痛批 SPAC、游戏驿站逼空、罗宾汉,追忆刚去世的老友瑞克·盖林。2022 年(98 岁、收官之年)回应"中国不可投"——"我们能以更便宜的价格买到更高的价值";骂加密货币"像性病一样的脏东西";留下那句点睛之语——"驱动世界发展的,不是贪婪,而是嫉妒",并自陈"我很早就找到了克制嫉妒的方法——我谁都不嫉妒"。
关键概念词典 GLOSSARY 逐条速查
  • 能力圈(Circle of Competence):对自己真正懂的领域的圈定。芒格强调"我们的能力圈是一个非常小的圆圈",认清边界甚至能弥补智商不足。
  • "太难"筐(Too-Hard Pile):把绝大多数看不懂的机会与难题"想都不想"直接扔进去,只做少数简单而有把握的事。
  • lollapalooza/合奏效应:芒格自创概念,指多种(心理)因素同时叠加产生的非线性合力——可造就辉煌成功,也可酿成系统性塌方。心理学教科书因只做单变量实验而回避了这个"最重要的现象"。
  • 格栅式思维模型(Latticework of Mental Models):把各门重要学科的重要原理挂在一个框架上随时调用;掌握少数最基本的模型即可分析世上 98% 的事。
  • 打 20 个孔法则(Punch-Card):一生只能做 20 笔投资的比喻,逼出慎重与集中。
  • 机会成本标尺:以手中现有最佳机会为尺子衡量一切新机会;可投范围越广,门槛越高。
  • 狗鱼模型(Pike Model):几条凶猛的狗鱼很快吃光一池鳟鱼——喻为客户创造价值能力无人能及、必将称霸行业的公司(早期沃尔玛、开市客、三星、比亚迪)。芒格凭它破例进入高科技。
  • 失败的基本模型:最优人才单向流向某公司/地区,其余必然失血衰败(东德、中心城区、公司 A vs B/C/D)。
  • 安全边际(Margin of Safety):格雷厄姆理论核心;西科体现为低贷款成数、高首付、只在成熟区放贷。
  • 社会认同(Social Proof):庞氏骗局骗到聪明人的心理机制——看名人名校带头就信。
  • 信任的无缝之网(Seamless Web of Deserved Trust):伯克希尔近乎无内审、无流程,全靠彼此信任运作;声誉是最硬的护城河。
  • 烟蒂股 vs 好生意:格雷厄姆的"捡便宜"(cigar-butt)与费雪的"买好公司"——芒格推动巴菲特完成了这一进化。
  • 本·格雷厄姆:巴芒的老师,提出安全边际、"市场是仆人不是老师";伟大但有盲点——"不会欣赏好生意"。
  • 菲利普·费雪:主张集中投资约 10 只、把公司研究透——芒格集中持股深研之源。
  • 本·富兰克林 / 李光耀:芒格家中并列摆放半身像的两位偶像;前者是世俗智慧的化身,后者是"人类史上最杰出的建国者之一",启发了邓小平。
  • 李录 / 王传福:李录是芒格一生唯一托付家族资金的外部经理、"中国版巴菲特";王传福是比亚迪创始人、农家奋斗的传奇。
  • 彼得·考夫曼:每日期刊董事、《穷查理宝典》编者兼出资人,提出选基金经理的"五张王牌"。
  • 亨利·辛格尔顿:特利丹缔造者、芒格眼中"最聪明的人",从不发期权、低价回购股票,但投资成就不及更勤奋的巴菲特。
芒格的思维工具箱(可直接上手的方法论)
  1. 反过来想(Invert):解决"怎样成功"之前,先彻底想清"怎样必败",然后避开。(二战气象兵:先想"怎样害死飞行员"。)
  2. 能力圈 +「太难」筐:先划清自己懂与不懂的边界;看不懂的一律不碰,"下一个问题"。
  3. 机会成本作标尺:任何新机会都要和"我手里现有的最好机会"比;比不过就不做。
  4. 多元思维模型:遇复杂问题,强迫自己调用多门学科的模型,避免"手里拿锤子看什么都像钉子"。
  5. 检查清单(Checklist):把要素与禁忌列成清单逐项过(如对比铁路与公路的竞争优势变化)。
  6. 激励超级反应("理发师测试"):分析任何人的建议/行为前,先问"他的激励是什么"——"永远别问理发师你该不该理发"。
  7. 等好球 + 下重注:耐心持币等极少数的大机会,"钱是坐着等来的";机会真来了要敢于集中下注。
  8. 自我证伪(达尔文式):主动搜寻推翻自己结论的证据——"除非能更有力地反驳自己,否则没有发言权"。
  9. 避免愚蠢清单:列出要躲开的人性毛病——动辄发火、抱怨、嫉妒、自怜、自欺。
批判性审视 COUNTERPOINTS 另一种声音 · 编辑部整理,不代表原书立场
  • 可复制性存疑("你们来晚了"):芒格本人多次坦言,未来股市真实收益率达不到他们那一代享受的 10%。集中投资三五只、几十年不动、承受 30% 回撤而不慌——这需要极强的波动承受力、判断力与本金,普通人盲目照搬"集中下注"风险极大。芒格的"少而准"建立在巴芒级别的认知之上。
  • "能力圈天生论"略显宿命:他多次说"理性地认识自己的能力,主要由基因决定""延迟满足基本是天生的"。这对自我认知是清醒的,但也可能让人低估后天训练的空间。
  • 政治与地缘判断是价值判断:对中国、李光耀、印度民主、监管作用的诸多断言,夹杂着芒格强烈的个人价值取向(如盛赞铁腕治理、轻描淡写人权议题、断言"整治垄断没必要")。这些是他的立场,读者应与其投资方法论分开看待、自行甄别。
  • 问答实录的重复与跳跃:本书是 28 场口语问答的实录,同一观点在不同年份反复出现、且缺乏体系编排。优点是真实、可见思想的稳定性;代价是需要读者自己做主题整合(本拆书稿正是为此而作)。
  • 长期回避高科技的代价:芒格对高科技长期敬而远之(虽晚年部分修正——铁路、苹果、比亚迪)。这套"只投看得懂的"纪律让他避开了无数陷阱,但也确实错过了一些时代级的机会(他对此坦然:"这不是我们的菜")。
章节速览(每场讲话一句话) AT A GLANCE

上编 · 西科金融

  • 1987:现金积压、被迫持有市政债;股灾前夕已感到风险累积,但"我们没有预测未来的能力"。
  • 1988:刚买所罗门就遇股灾;警惕一切销售员("鱼钩不是卖给鱼的"),理想公司"现金高于净利润"。
  • 1989:储贷危机系统分析(被巴菲特赞为对银行业最清晰的讨论);提出"形势比人强"、活在当下。
  • 1990:格雷厄姆的小测验证明"聪明人也会被骗",故守在小能力圈;垃圾债是"镜花水月"。
  • 1991:富国银行越跌越买;忧消费信贷成瘾;偶像格雷厄姆、辛格尔顿也有盲点,"我们花了很久才学聪明"。
  • 1992:好公司股价不跌反涨;劳合社毁于激励;巴菲特错过房利美只因"咬手指"。
  • 1993:退出帕萨迪纳储贷;裁员/期权是巨大隐形负债;巨灾险"概率站这边就忍颠簸"。
  • 1994:当今股市不是"漂亮五十";要买"不需追加资本就能增长"的公司(汤普森 vs AT&T)。
  • 1995:投行高死亡率但所罗门会活好;集中持股下重注;痛批投机"减少 80% 交易社会更好"。
  • 1997:好生意"每个决定都简单";三种"不为";最怕的不是暴跌而是高位慢涨。
  • 1998:"困难模式"来临;读年报先看《价值线》;延税复利与"少赚的钱才是大错"。
  • 1999:科技变革要有壁垒;股票期权=庞氏骗局;以日本泡沫为鉴;可乐"应该继续买才对"。
  • 2000:互联网让消费者受益、投资者未必;用进化论看公司;警惕信用扩张。
  • 2003:打 20 个孔法则;嫉妒最蠢;预言衍生品下一个爆雷在金融业;慢慢变富。
  • 2007:巴菲特成功的"合奏效应";垃圾债始作俑者最卑劣;改变成见买铁路。
  • 2010:系统复盘 2008 危机、主张严限投行;首推"狗鱼模型"与比亚迪;学李光耀革旧立新。

下编 · 每日期刊

  • 2014:换审计师印证"声誉是无缝之网";中国脱贫史无前例,"不应对中国颐指气使"。
  • 2015:转型软件"独臂登半圆顶";盛赞李光耀;负利率"我已经蒙了";劝人慢慢变富。
  • 2016:每日期刊与比亚迪都是"风险投资";痛批金融业赌博文化,自省树立坏榜样之忧。
  • 2017:集中投资三只股票的完整论证;中印对比;坦承买苹果/航空是"沃伦变了"。
  • 2018:考夫曼"五张王牌"选基金经理;对热门资产一律"我不知道";比特币是"伪币"。
  • 2019:"善于远离难题";三个道破投资秘诀的真人故事;李录是"中国版巴菲特"。
  • 2020:风投炒软件成传销;"我投资了中国,你没有,我对了";比特币"反社会"。
  • 2021:痛批 SPAC/逼空/罗宾汉;企业文化成就开市客、毁掉通用电气;追忆挚友盖林。
  • 2022(收官):以更便宜价格买中国更高价值;加密货币"像性病";"驱动世界的是嫉妒,不是贪婪"。
金句集 QUOTES

以下为转述或 25 字以内的短引,括注大致年份。

  • "我并不比别人聪明多少,只是在少犯傻这方面,做得稍微好一些。"(2015)
  • "我们能成功,不是因为善于解决难题,而是因为善于远离难题。"(2019)
  • "你知道自己可能死在什么地方,就离那些地方远远的。"(2016)
  • "钱是坐着等来的。"(2016)
  • 手握资本如握棒球棒等好球,"你不挥棒击打,也没人罚你出局"。(1991)
  • "如果真是绝好的机会,一只就够了。"(2017)
  • "从那以后,我坚决不相信分散投资的胡说八道。"(2017)
  • "好生意,每个决定都简单;烂生意,每个决定都困难。"(1997)
  • "查理,好矿不怕管理差。"(1997)
  • "一个人手里拿着锤子,看什么都像钉子。"(1997)
  • "宁要模糊的正确,也不要精确的错误。"(1990)
  • "钱多机会少,总比钱少机会多强。"(1991)
  • "决定结果的主要有两个因素:形势和人;形势太强,能力也无济于事。"(1989)
  • "我喝酒,但我的市政债券不喝酒。"(1987)
  • "自己用不用理发,别问理发师。"(1988)
  • "互联网能使消费者受益,但投资者未必受益。"(2000)
  • "犯嫉妒这种罪的人最蠢——得不到一丁点快乐。"(2003)
  • "市场是我们的仆人,不是我们的老师。"(2003,引格雷厄姆)
  • "如果一件事不可能一直持续,最后一定会停止。"(2003)
  • "我是慢慢变富的,每一天都追求比醒来那一刻多增长一分智慧。"(2003)
  • "我们总是老得太快,聪明得太迟。"(2007)
  • "永远走大道,大道人少。"(引巴菲特,2007/2019/2020)
  • "幸运的秘诀不是雄心壮志,而是降低预期。"(2015)
  • "越难,我越喜欢;因为难,做成了才不会被别人轻易抢走。"(2015)
  • "如果骗子知道做老实人能赚多少钱,他们肯定都不当骗子了。"(考夫曼语,2014)
  • "钓鱼第一条规则:在有鱼的地方钓鱼;第二条:记住第一条。"(2018/2019)
  • "比特币是像性病一样的脏东西,我连正眼瞧一下都不愿意。"(2022)
  • "驱动世界发展的,不是贪婪,而是嫉妒。"(2022)
  • "我投资了中国,你没有;我对了,你错了。"(2020)
  • "潮水有起有落,我不妄想预测,我只想着自己怎么能游得好一些。"(2022)

拆书稿说明:本文基于《芒格之道》(芒格书院版)原文转述与提炼,覆盖 1987—2022 全部 28 场讲话;为尊重版权,仅作转述型摘要,直接引用均控制在 25 字以内。原书全文未入库。
这本书的邻居 NEIGHBORS 同书架 · 思维与决策