作者:菲尔·罗森维(Phil Rosenzweig)|实测研读方式见末尾"覆盖说明"|原书约 14 万字 + 9 图
全书是一条非常清晰的"先破后立"逻辑链。核心隐喻只有一个——光环(Halo):一个总体印象(公司的财务业绩)像光晕一样罩在所有具体属性上,让本来模糊、难以客观衡量的东西(文化、战略、领导力、客户导向)都被染成同一种颜色。九大假象就是这个光环在不同场景下的变体与衍生。
下面这张图是全书的"总地图"——中央是发光的光环,四周环绕九大假象及各自一句话定义。它本是正文前部的一张概念图,但信息量极高、就是整本书的骨架,故置于此处统领全篇(见末尾覆盖说明):
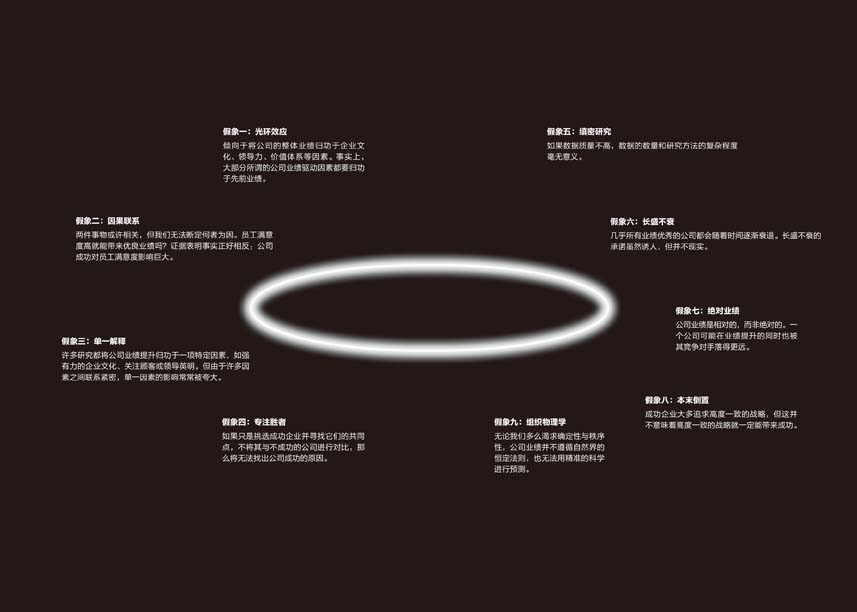
逻辑骨架可拆成五段:
一句话串起来:财务业绩制造光环 → 光环污染我们对一切软因素的判断 → 基于污染数据的研究/畅销书必然得出"做 X 就成功"的伪结论 → 真相其实更简单也更不确定:战略 + 执行 + 概率。
覆盖第 1–12 章。每章给"核心论点 + 最佳案例 + 论据/推演"。
核心论点:我们以为自己懂"公司为什么成败",其实多半是在事后讲一个令人满意的故事;而"偏离""漂移""扩张"这些看似中性的描述词,其实是被结果倒着选出来的。
最佳案例——乐高的"偏离核心"与"偏离 / 漂移 / 扩张"三词之辨:2004 年乐高亏损创纪录、解雇 COO 普劳曼,所有媒体异口同声说它"偏离了核心"(去做哈利·波特周边)。但作者拆字:《美国传统词典》里"偏离(stray)"=离开正道、迷失——这个词本身就预判了乐高错了。可乐高当初请普劳曼正是为了找增长,做周边在当时完全合理。作者再并置两家公司:报纸说 WH Smith 卖音像/文具是"漂移(drifting,漫无目的)",却说诺基亚进军游戏/音乐是"扩张(expand)"——唯一区别是写稿时还不知道诺基亚会不会成功,于是用了中性词。同样的动作,结果好叫"熟练灵巧地进入新领域"(思科),结果坏叫"偏离核心"。
论据/推演:通用电气大举进金融服务(占利润 40%+),客观上比乐高更"偏离核心",但因为成功了,没人质疑它。→ 关键的"商业问题之源"是"业绩优秀的原因是什么",这是华尔街版的圣杯,而它难解。作者区分记录(应实事求是)与故事(检验标准不是真假而是"解释得是否令人满意");并借费曼的"草包族科学(Cargo Cult Science)"——南太平洋岛民战后用椰壳当耳机、竹子当天线建假跑道等飞机——比喻那些"形式齐全、缺了关键、所以不灵"的伪科学商业研究。
核心论点:即使是被顶级杂志和商学院长期追踪的明星公司,业绩一反转,对它的全部解释也会同步反转——历史被重写以匹配当下。
最佳案例——思科同一组属性的"正→反"翻转:1997–2000 思科股价狂飙(2000 年 3 月以 5550 亿美元超微软成全球最值钱公司),《财富》《商业周刊》把成功归于四点:①极度关注客户("钱伯斯是你见过最关注顾客的人")②收购"变成了科学"(哈佛案例背书)③赋权又自律的卓越文化 ④CEO 钱伯斯("全球最好的 CEO")。2001 年泡沫破裂、注销 22 亿美元库存后,同样四点全反:①"对潜在客户漫不经心、销售技巧令人生厌"②"自由放任地乱收购 73 家、随心所欲"③文化是"狂野西部、各自为政"④CEO"盲目自信得近乎天真"。2003 年又出"思科回归",把 2000 年重新描述成"当时就失去了控制"——可"纪律严明、团结一致"恰恰是当年用来夸 1997–2000 思科的词。
论据/推演:作者亲自致信《财富》总编塞维尔,对方坦承"这是钟摆效应,我们太关注当下";《商业周刊》记者伯罗斯也承认"人们倾向于在繁荣期夸大一家公司的能力"。更深的问题:哈佛案例、奥赖利/普费弗《潜藏价值》都引用这些杂志文章做一手资料——光环就这样从新闻渗进学术。
核心论点:光环不是高科技泡沫或美国新闻业的特例;一家欧洲老牌工程巨头同样被"业绩好→全是优点 / 业绩坏→全是缺点"地处理。
最佳案例——巴尼维克从"欧洲的杰克·韦尔奇"到"珀西法尔":1988–96 ABB 业绩翻倍,CEO 珀西·巴尼维克被《哈佛商业评论》称"商业先锋"、连续多年"欧洲最受尊敬 CEO",甚至"因为获奖最多而获奖";其矩阵式组织(51 个业务领域 × 41 国 ×5000 个利润中心)被汤姆·彼得斯誉为"巴基球组织"、被称"后工业组织的原型"。1997 年后业绩下滑、撞上美国石棉诉讼,同一套东西全部翻面:矩阵结构变成"摩擦不断、沟通不畅、576 个 ERP 中心、60 套工资系统"的混乱;巴尼维克从"大胆有远见"变成"傲慢、垄断信息、收购成瘾",被讥为苦寻圣杯不得的骑士"珀西法尔(Percyfal)"。
论据/推演:作者强调"没有一篇报道说 ABB 组织结构发生过改变——还是那套,只是现在盯着它的缺陷看"。欧洲管理学名教授凯茨·德弗里斯在业绩好时夸巴尼维克"谦逊",业绩坏时说他"自恋"——而许多说他自恋的报道正出自他本人之手,且没人能拿出自恋的实证。2005 年苏黎世检方撤销养老金调查、判二人无过错,但"恶人"的先入之见已成定局。少数清醒声音(《财富》汤姆林森/耶尔特:"巴尼维克从没那么好,也没那么坏")极其罕见。
核心论点:光环效应是影响商业思维的最根本假象——我们用显眼、看似客观的线索(业绩),去推断模糊难测的属性(文化、领导力、员工素质)。这是人的自然倾向,被实验反复证实。
最佳案例——斯托(Barry Staw)的随机贴标签实验(全书最干净的证据):把人分组,给同样的财务数据让他们预测销售额;然后随机告诉一半组"你们表现很好"、另一半"表现很差"(实际水平相当)。结果"被夸的组"回忆自己高度团结、沟通顺畅、积极性高,"被贬的组"回忆自己缺乏凝聚力、沟通差。唐尼(Downey)用"已共事的同事 + 更长时间"复现,结果完全相同。→ 凝聚力、沟通这些东西难以客观衡量,于是人们用"业绩"这个可靠线索来反推它们。
论据/推演:①桑代克一战军官评兵实验(光环效应命名来源);②"9·11"后小布什总体支持率升,连"经济调控"支持率也莫名从 47% 升到 60%——分项随总体一起动,说明它们不独立;③《财富》《金融时报》"最受尊敬公司"评选、"最适合工作的公司"评选都被证明严重受光环污染:8 个维度得分相关性高得离谱,42%–53% 的总体评分由财务业绩驱动;思科 1997–2000 排名随股价飙升、2001 后随股价跌落,"它在创新、员工上不再尽如人意"——这是衰败的反映而非原因。IBM 的 CEO 奥佩尔 1984 年把成功归于"我们的优秀员工",1992 年同一批员工被骂"西装革履的官僚文化"——人没变,业绩变了。
核心论点:严谨的学术研究有可能避开光环(只要用不受业绩影响的方式测自变量),但即便避开了,还会栽在两个更深的坑里——把相关当因果、把多因素重叠当单一解释。
最佳案例——R 平方"加不起来"的算术:贾沃斯基/科利研究称"市场定位解释 25% 业绩";鲁夫等称"企业社会责任(CSR)解释 40% 业绩";又有研究称"CEO 解释 15% 业绩"。把它们相加 = 80%?荒谬。因为这些因素高度重叠——一家管理好的公司,市场定位、CSR、HRM、领导力全都好(《经济学人》调查:很多 CSR 举措只是"管理完善"的体现)。波特/麦加恩研究上千家公司发现:行业、公司之外的"特定部分效应"(涵盖客户导向、文化、HRM、社会责任等全部软因素)总共只解释 32% 的业务单元业绩——之前每项研究都把这 32% 当成自己一家的功劳,全都犯了单一解释假象。
论据/推演(假象二):古尔德的醉汉/牧师(都被人口增长驱动)。员工满意度↔业绩:施奈德用纵向设计(多年数据)发现是"业绩→满意度"更强,而非反过来。贝恩咨询官网吹"我们客户业绩是大盘 4 倍"——其实只是相关(可能只有高利润公司请得起贝恩),且 4 倍是 25 年每季度累积、摊到每季仅 1.4%。从横向(单一时间点)数据推因果"极具危险性"(洛克:"相关性本身不能说明任何问题")。学术界为何不愿承认重叠:市场营销教授只想证明市场定位重要,《商业道德》期刊评审都信 CSR 重要——分系培养让大家都只盯自己那一块,断言越坚决、标题越醒目,越省去解释其他因素。
核心论点:两本现代商业圣经,方法上都没解决光环,还各自示范了"专注胜者""缜密研究""长盛不衰"三大假象。
最佳案例——彼得斯自曝"我们伪造了数据":《追求卓越》(彼得斯&沃特曼,1982)选 43 家卓越公司、提炼八大原则(注重行动、贴近顾客、不离本行、宽严并济……)。1982 年序言把研究说得细致系统;2001 年彼得斯在《快公司》自承:"我用一套仿若神明的口吻讲故事,而那全是瞎扯""没有仔细规划的工作计划……我承认,我们伪造了数据。"作者评:他根本不必伪造——数据从一开始就被光环污染了(八大原则不过是描述成功公司的老生常谈)。实证:作者用 Compustat 算这 35 家公司,研究后 5 年内仅 12 家跑赢大盘、23 家跑输;利润率 30 家下滑、仅 5 家上升(见附录表 1A/1B)。
论据/推演:
核心论点:后来的研究越做越大、越声称科学(《4+2》14 位教授、6 万份文件、50 个储藏箱),却只是堆出更多光环,并暴露出三个更基础的错误。
最佳案例——凯马特(化名"格马特")的"绝对业绩"反转:《4+2》(乔伊斯/诺里亚/罗伯逊)把凯马特树为一无是处的"失败者替罪羊"。作者先用化名"格马特"列出它 1990 年代的一连串客观改进(装 POS、集采提到 75%、库存周转从 3.45→4.56 升 32%……),问你"这家公司业绩在进步吧?"你说是——然后揭晓它就是凯马特,那个"管理不善的典范"。它为什么破产?因为对手更快:同期沃尔玛库存周转从 5.14→8.08(升 63%),且沃尔玛的起点就高于凯马特 8 年后的终点。凯马特绝对在进步,相对却被甩得更远。(通用汽车同理:车比 1980 年代好得多,市占率却从 35% 跌到 25%。)
下面这张正是《4+2》"长青计划"用来论证 4+2 法则的核心数据表——成功者与失败者在四项主要举措上"高度正面/高度负面"的占比,差异巨大到"令人震惊"。但作者指出:企业文化、组织结构这种东西根本无法在不知道业绩的情况下打分,所以这张表其实是光环的量化:
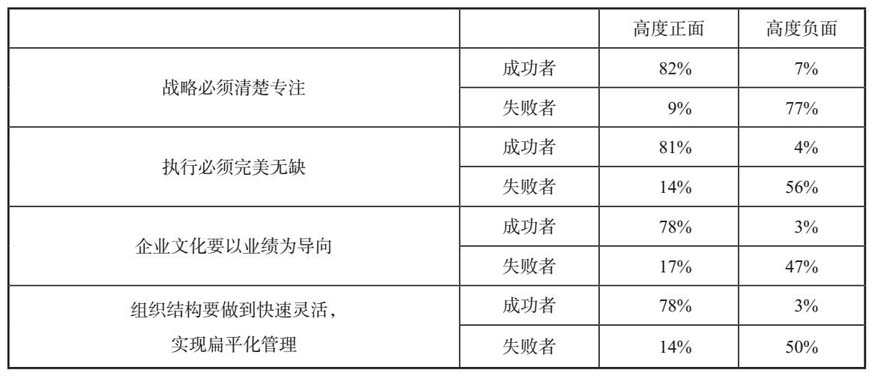
论据/推演:
核心论点:四本畅销书的共同强项不是研究而是讲故事;真正严谨的研究因为"无聊"而卖不动;但安慰人心的故事是有代价的。
最佳案例——《从优秀到卓越》= "从一贫如洗到家财万贯"的经典叙事原型:作者引英国作家布克《七个基本情节》,指出该书完全套用了最古老的情节(约瑟夫、亚瑟王、灰姑娘、《卖花女》)——卑微小公司、不起眼行业、靠坚韧诚信逆袭成卓越。"难怪轰动,它响应了我们最深的幻想。"对照之下,两项真正严谨的研究只能给出冷冰冰的数字:伯特兰&肖尔用客观的投资/财务政策衡量"CEO 个人风格",发现它只解释 4% 业绩;布卢姆&多根用"双盲法"测特定管理举措,发现解释 10% 业绩——统计显著、诚实,但"不能保证什么",没人愿付 8.5 万/15 万美元请他们演讲。
论据/推演:马奇&萨顿——组织研究分裂成两个世界(一边给经理、要激励安慰;一边要科学严谨),"一出精神分裂的好戏"。当一个好故事再披上科学外衣(成箱文件、上亿字节、名校背书),回报更丰厚。作者诚实承认这些基本原则(关注员工/顾客、坚定价值观)本身多半有益(他在惠普工作 6 年,最敬佩的 CEO 帕卡德就是"第 5 级经理人"典范);但故事的危害在于:长盛不衰假象让你忽视当下战役;绝对业绩假象让你忽视对手;本末倒置让你混淆因果;组织物理学让你以为一招走天下——合起来就是核心谎言"按步骤做就一定卓越,成功全在自己",其反面同样有害:达不到卓越就全是你自己的错。
核心论点:扫掉光环后,剩下能真正驱动业绩的只有两类——战略抉择与执行——而它们本质上都充满不确定性,所以蓝图、保证、永恒法则都是假象。
最佳案例——"我们战略没错,只是执行不到位"的惠普骗局:作者旧东家惠普 2004 年 8 月业绩惨淡,CEO 菲奥莉娜说"战略没错,只是没执行好",随即换人,无人质疑;6 个月后菲奥莉娜本人被解雇,发言人重复同一句话:"战略对,只是要更好的执行";新 CEO 赫德上任,惠普仍说"他因优秀执行力被选中"。作者点破:拿执行说事永远比承认战略错容易——坚持"方向对、只需加速"很轻松,承认方向错很痛苦。实则惠普战略上腹背受敌(PC 输戴尔、存储输 EMC、服务输 IBM/埃森哲)。"每当有人说'我们战略对、只需更好执行',我都会再去审视它的战略。"
论据/推演:波特定义——战略=在重要方面与对手不同(不是愿景/使命/口号);执行=组织内调动资源落地。战略风险有四源:①客户(接受还是抵制?菲利普斯:"以为你懂公众想要什么时,你就是个傻子")②竞争对手(博弈论,多方更复杂)③技术进步(克里斯坦森"破坏性技术":成功公司因为"每件事都做对"——听现有客户、投有把握的产品——反而被颠覆)④内部"因果模糊性"。所以柯林斯"11 家卓越公司都来自平凡行业"的真相不是"任何公司都能卓越",而是这些行业更稳定——《追求卓越》里的高科技公司(DEC、王安、IBM、英特尔、得州仪器)研究后 10 年无一跑赢大盘。执行也不确定("异质性":同一 HRM 招在别家未必有效,故布卢姆只测出 10%);空谈"完美无缺的执行"无用(40 个经理对"执行"有 40 种理解),要像博西迪在霍尼韦尔那样锁定 4 个具体指标。
核心论点:既然没有魔法公式,明智的经理就把管理当作"提高成功概率"的事,而非追求确定性——并坦然接受运气的作用。
最佳案例——鲁宾在高盛的"概率决策"与最优失败率:罗伯特·鲁宾(高盛合伙人→克林顿财长)的根本信念是"没有任何事能被绝对证明"。他在风险套利部门:1967 年精算后买入乌尼维斯股票(赌碧迪收购成功),结果收购告吹、亏 67.5 万美元(超预期收益 5 倍)。内部指责四起,但鲁宾的洞见是——"一次巨大惨痛的损失,不意味着判断失误":套利像精算,只要你正确估算概率,7 次里赔 1 次(6:1)是可接受的;最优失败率不是 0(就像银行最佳坏账不是 0),失败率太低反而说明你没冒够险。判断决策对错要抛开结果、只看过程(信息全不全?假设有没有缺陷?计算准不准?)。
论据/推演(另两个范例):
核心论点:"贪婪导致 2008 金融危机"是光环效应的失败版——把同一种事后归因从解释成功换成了解释失败。
最佳案例——音乐停了才说是贪婪:危机后奥巴马、教皇、占领华尔街、一长串带"Greed"的畅销书,都把崩溃归于贪婪。但作者追问:加斯帕里诺说华尔街早在 1970 年代就在过度冒险——那记者为何 30 年没揭露?答案很简单:利润滚滚时,几乎没人认为出了问题,银行家被夸"让经济运转、创造财富",我们的投资组合也跟着涨,"音乐播放时,很少人想叫停"。崩盘后才换视角,"贪婪"成了最热的词。讽刺的是,那些以"Greed"为名的书,正文里几乎不提贪婪、也不定义它(有本 253 页对此只字未提)。
论据/推演:贪婪根本无法定义——柏拉图《希帕恰斯篇》里苏格拉底反转论证:"你称为贪婪的人,正是那些追求美好的人"(理智人都追求利益、没人追求损失)。刘易斯《为繁荣辩护》本意是"逐利是经济运转的动力",却被引用来骂贪婪。真正变的不是欲望,而是约束欲望的手段:斯托特指出 2000 年《商品期货现代化法案》解除了百年禁令("允许给别人的房子买火险,纵火案就会暴增")。"贪婪是便利的、带道德色彩的解释,但作为对危机的合理解释,它站不住脚。"
核心论点:光环不只能事后看出,常常当下就能看出(苹果);而真正的业绩改善可以被独立测量、不靠结果倒推(乐高)。
最佳案例——苹果的光环"扩张到每一项指标":iPod/iPhone/iPad 大获成功后,苹果连续 6 年(2008–2013)登顶《财富》"全球最受尊敬公司"。关键证据:最初苹果"社会责任感"一项评分落后,后来却逐渐与其他项趋同、最终全部第一——可苹果真的更关心富士康工人的处境(员工自杀已上头条)、真的增加了美国就业吗?并没有。"高社会责任评分只是光环效应的结果"——出色的财务业绩让人觉得它各方面都好(合益集团也明说:调查只给特质名称,由受访者自行解读,捕捉的就是看法)。作者预言:一旦苹果增速放缓(不可避免),很可能不是某几项跌、而是多项一起跌——光环给你的一切,最后会被光环收回。 2013 年裂痕已现(被说"似乎已经漂移了")。
论据/推演(乐高的真转身):与第 1 章呼应——乐高 2003 年的真问题不是"偏离核心"(它从未离开核心),而是成本结构臃肿:全球分散的小工厂、12500 个 SKU、100+ 颜色、11000 家供应商、欧洲就有 4 个配送中心/60 家运输公司,产能仅 70%。2004 年新 CEO 克努斯托普的行动计划核心是"大幅削减成本、提高效率"(外包给伟创力/DHL、关厂、裁员 900+)。2009 销售额创纪录、2012 达 160 亿克朗。乐高的卓越运营是可以客观衡量的(产品质量、产出时间、订单完成率、单位成本),不是从结果倒推。全书收于一句:"你可以把光环加于任何事物上,但真相往往比光环更简单——我们要做的是更清楚地看清真相。"
| # | 假象名称 | 一句话 | 书中代表例子 |
|---|---|---|---|
| 一 | 光环效应 | 用显眼的总体印象(业绩)给模糊的属性(文化/领导力)上色 | 思科四属性随股价正反翻转;斯托随机贴标签实验 |
| 二 | 相关 ≠ 因果 | 两件事相关,未必谁导致谁,常有第三方变量或反向因果 | 醉汉数 vs 牧师数(都由人口驱动);员工满意度其实是业绩的结果 |
| 三 | 单一解释 | 多个"软因素"高度重叠,各研究的解释力不能相加 | 客户导向 25%+CSR 40%+CEO 15% 加不起来;波特:全部软因素共 32% |
| 四 | 专注胜者 | 只研究成功公司、按结果选样本,找不出真区别 | 《追求卓越》只选 43 家卓越公司(缺对照组) |
| 五 | 缜密研究 | 用海量数据/方法论吓退质疑,但脏数据再多也没用 | 《基业长青》10 页讲方法、占满书架的数据库 |
| 六 | 长盛不衰 | 持续超越市场极罕见,多是事后选样的幻觉 | 福斯特:1957 标普 500 中 40 年后仅 12 家跑赢;格玛沃特向中值收敛 |
| 七 | 绝对业绩 | 把业绩当成自家说了算,忽视对手 → 进步了也可能落后 | 凯马特库存周转升 32% 仍破产(沃尔玛升 63% 且起点更高) |
| 八 | 本末倒置 | 把成功者的属性当成功的原因,混淆因果与行动结果 | 误读"刺猬理论":赢家多是刺猬 ≠ 刺猬平均更强(多数刺猬血本无归) |
| 九 | 组织物理学 | 妄称商业有像物理定律般永恒普适的成功法则 | 柯林斯"卓越的永恒物理学";作者:找到商业物理定律者不懂商业或不懂物理 |
这本书自身的局限(作者大多坦承):
破多于立。九大假象的解构极其锋利,但"正解"(战略 + 执行)相对单薄——本质是把波特的框架请回来,再加一句"二者都不确定"。它诚实地告诉你"没有公式",却也因此无法给出可操作的方法论(这恰恰是它批判畅销书的反面:畅销书给假药,本书给真相但不给药)。
样本仍是"按结果选"。作者推崇鲁宾、格鲁夫、德卢卡时自承"某种程度上我也在按结果选样本——若他们没成功,我们也不会知道他们"。他辩称选的是"决策方式"而非"结果",但严格说,这一章仍未完全跳出自己批判的"专注胜者"陷阱。
"战略 vs 执行"二分法略粗。把所有非业绩推断的因素硬塞进两类,边界并不总清晰(一项 HRM 改革到底算战略还是执行?)。
对"运气"只点到为止。书反复说运气重要却"比成功者认为的更重要",但没有给出区分"技能 vs 运气"的工具——这一块《思考,快与慢》和后来的《成功与运气》补得更系统。
《思考,快与慢》(卡尼曼):本书的"光环效应"正是卡尼曼"叙事谬误(narrative fallacy)""WYSIATI(你看到的就是全部)""结果偏误(outcome bias)"在商业领域的专门化展开。卡尼曼讲个人决策偏误,罗森维讲这些偏误如何污染整个商业知识体系(杂志、案例、畅销书、学术)。两本互为表里:先读卡尼曼懂机制,再读本书看它在商业里的破坏力。
《纳瓦尔宝典》:纳瓦尔强调"判断(judgment)比努力更值钱""要做能复利的长期决策""分清运气类型"。本书第 10 章的"概率管理"是这套世界观的实战注脚——纳瓦尔讲心法,鲁宾/格鲁夫给案例。两者都反"成功学公式"。
《from 优秀到卓越》/《基业长青》(柯林斯):本书是它们的官方解药。若你读过/打算读柯林斯,务必配本书一起读,否则会把幸存者偏差当成因果。
芒格《人类误判心理学》(你库里已有):芒格的"被剥夺超级反应""社会认同""权威错误影响"等清单,与本书的光环/从众/自我归因高度同源——本书可看作芒格清单在"读商业案例"这一具体场景的深度应用。
《黑天鹅》(塔勒布):塔勒布的"叙事谬误""被随机性愚弄""幸存者偏差"与本书第 6–8 章几乎是同一组论点的不同表述。
这一节集中放第 6 章所依据的财务数据表。这些正是被"光环污染"的研究(《追求卓越》《基业长青》)所标榜的"卓越/高瞻远瞩"公司,被作者用 Compustat 客观数据一一证伪——所谓的长盛不衰,大多在研究结束后数年就回落到市场平均水平甚至以下。每张表用 +/− 标记该公司是否跑赢标普 500,或利润率是升是降。
表 1A —《追求卓越》35 家卓越公司的总体股东回报率(1980–1984 与 1980–1989):研究后 5 年仅 12 家跑赢标普 500、23 家跑输;10 年仅 13 家跑赢、18 家跑输。
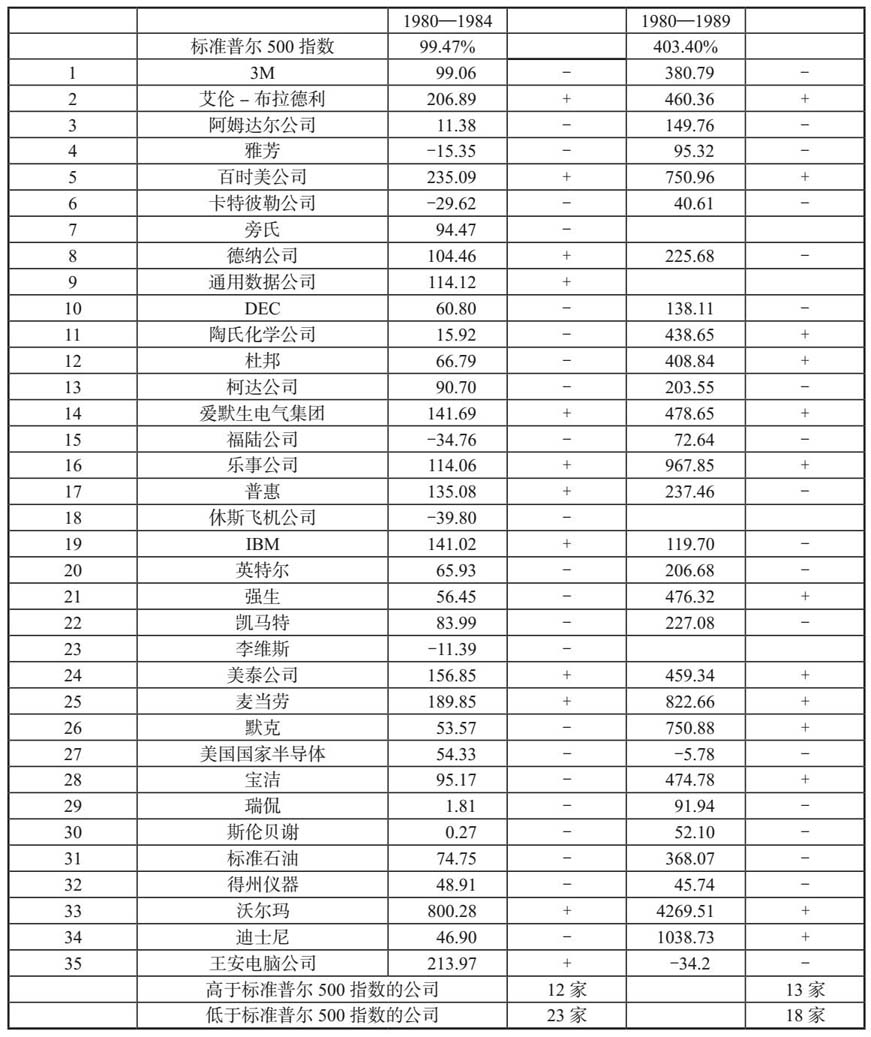
表 1B(上)—《追求卓越》卓越公司利润率对比(公司 1–26,研究前 5 年 1975–1979 vs 研究后 5 年 1980–1984):用运营收入占总资产百分比衡量。
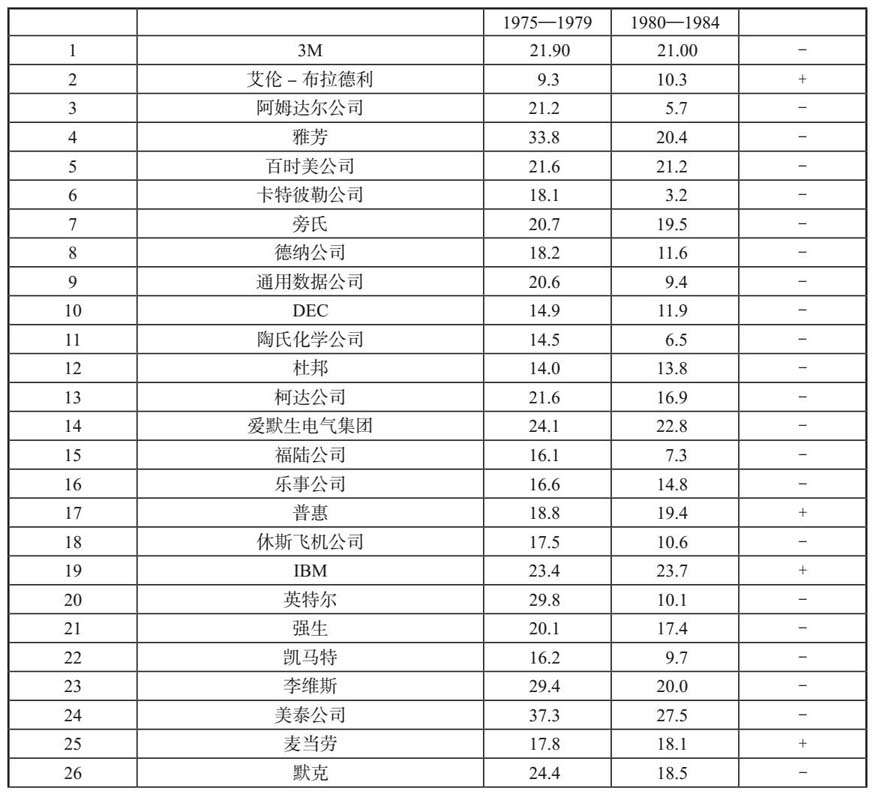
表 1B(下 / 续表)— 卓越公司利润率对比(公司 27–35):合计 35 家中利润率下跌 30 家、仅上升 5 家(艾伦-布拉德利、惠普、IBM、麦当劳、沃尔玛)。
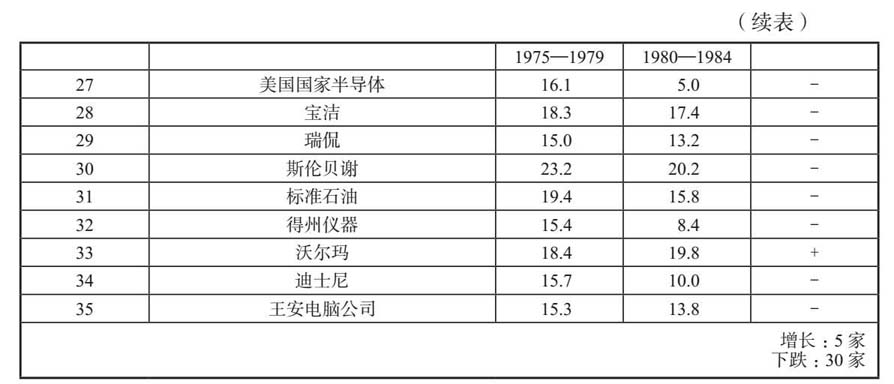
表 2A —《基业长青》17 家高瞻远瞩公司的总体股东回报率(1991–1995 与 1991–2000):研究后 5 年仅 8 家跑赢标普 500、9 家跑输;10 年仅 6 家跑赢、10 家跑输。
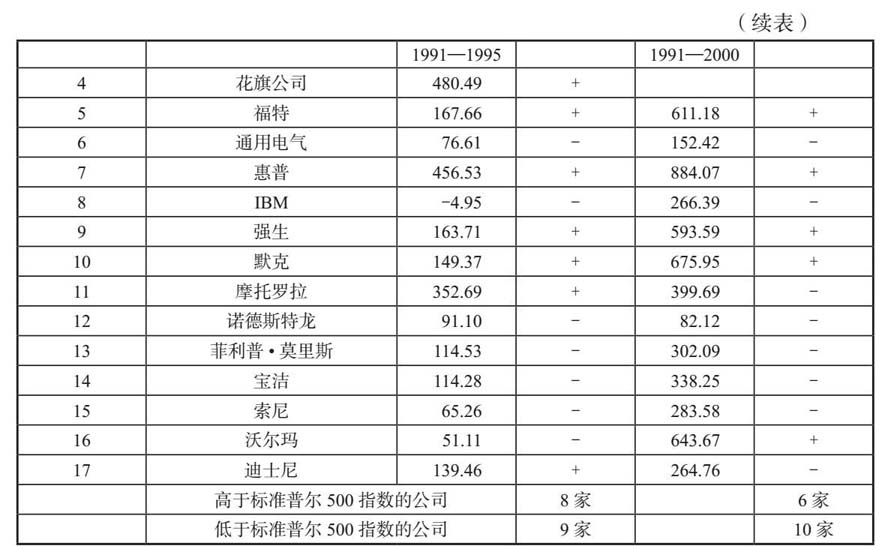
表 2B —《基业长青》高瞻远瞩公司利润率对比(研究前 1986–1990 vs 研究后 1991–1995):17 家中利润率上升 5 家、下跌 11 家、持平 1 家。
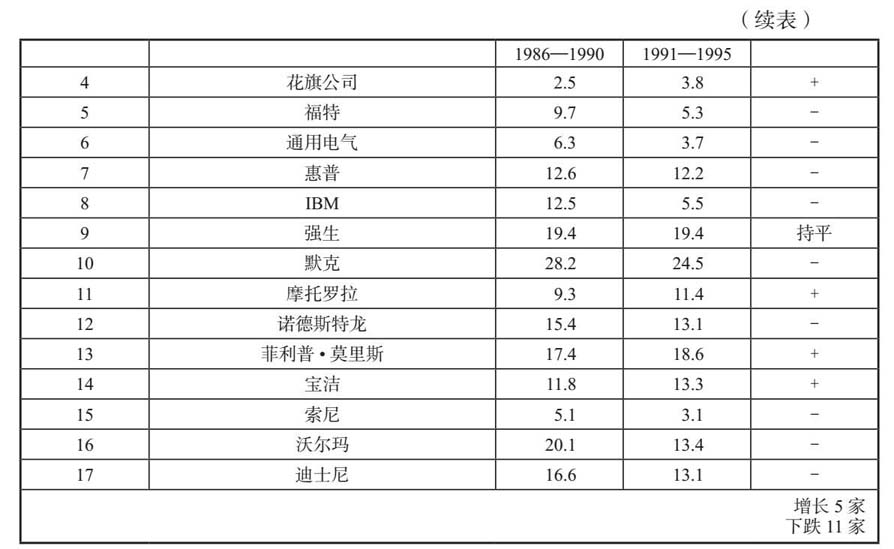
表 3A —《基业长青》对照组公司的总体股东回报率(含标普 500 基准行,1991–1995 与 1991–2000):对照公司表现反而更好——5 年 7 家跑赢、5 家跑输;10 年 6 家跑赢、3 家跑输(与"业绩越好的公司回落越快"一致)。
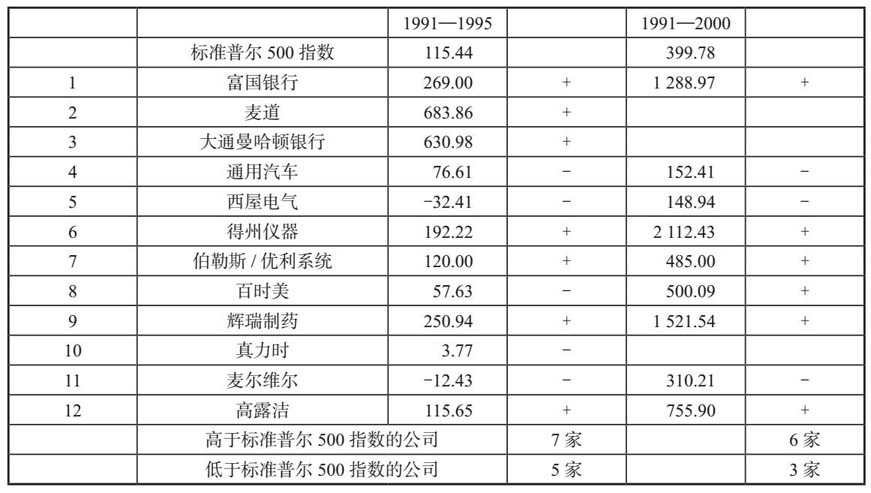
表 3B —《基业长青》对照组公司利润率对比(研究前 1986–1990 vs 研究后 1991–1995):12 家中利润率上升 8 家、下跌 4 家,同样优于高瞻远瞩公司组。
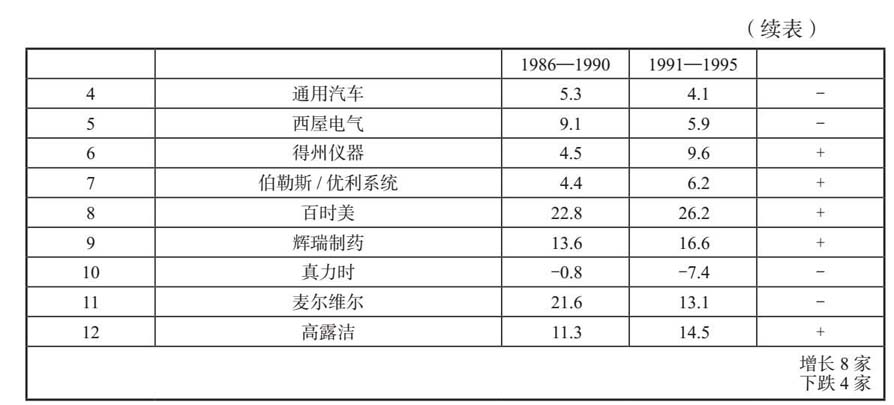
fig-x002(九大假象环绕光环的"全书总地图")——figman 标注其"可能偏暗/信息量低、不可辨识就略去",但实测打开后完全清晰、且是整本书最好的结构图,故未略去,而是从原书正文前部上移到 §1 全书结构脉络统领全篇;③fig-x005(长青计划 4+2 核心数据表)嵌入第 7 章深拆处;④fig-x010~`fig-x019` 共 8 张为附录中 6 张研究证据表(表 1A、1B〔分上下两图〕、2A、2B、3A、3B〔分两图〕),集中放在"附录:原书引用的研究证据表"小节,并点明这些正是被光环污染、随后被作者用客观数据证伪的"卓越公司"名单。